Парк вместо продаж: почему падение рынка грузовиков в 2026 году — это разворот отрасли, а не её кризис
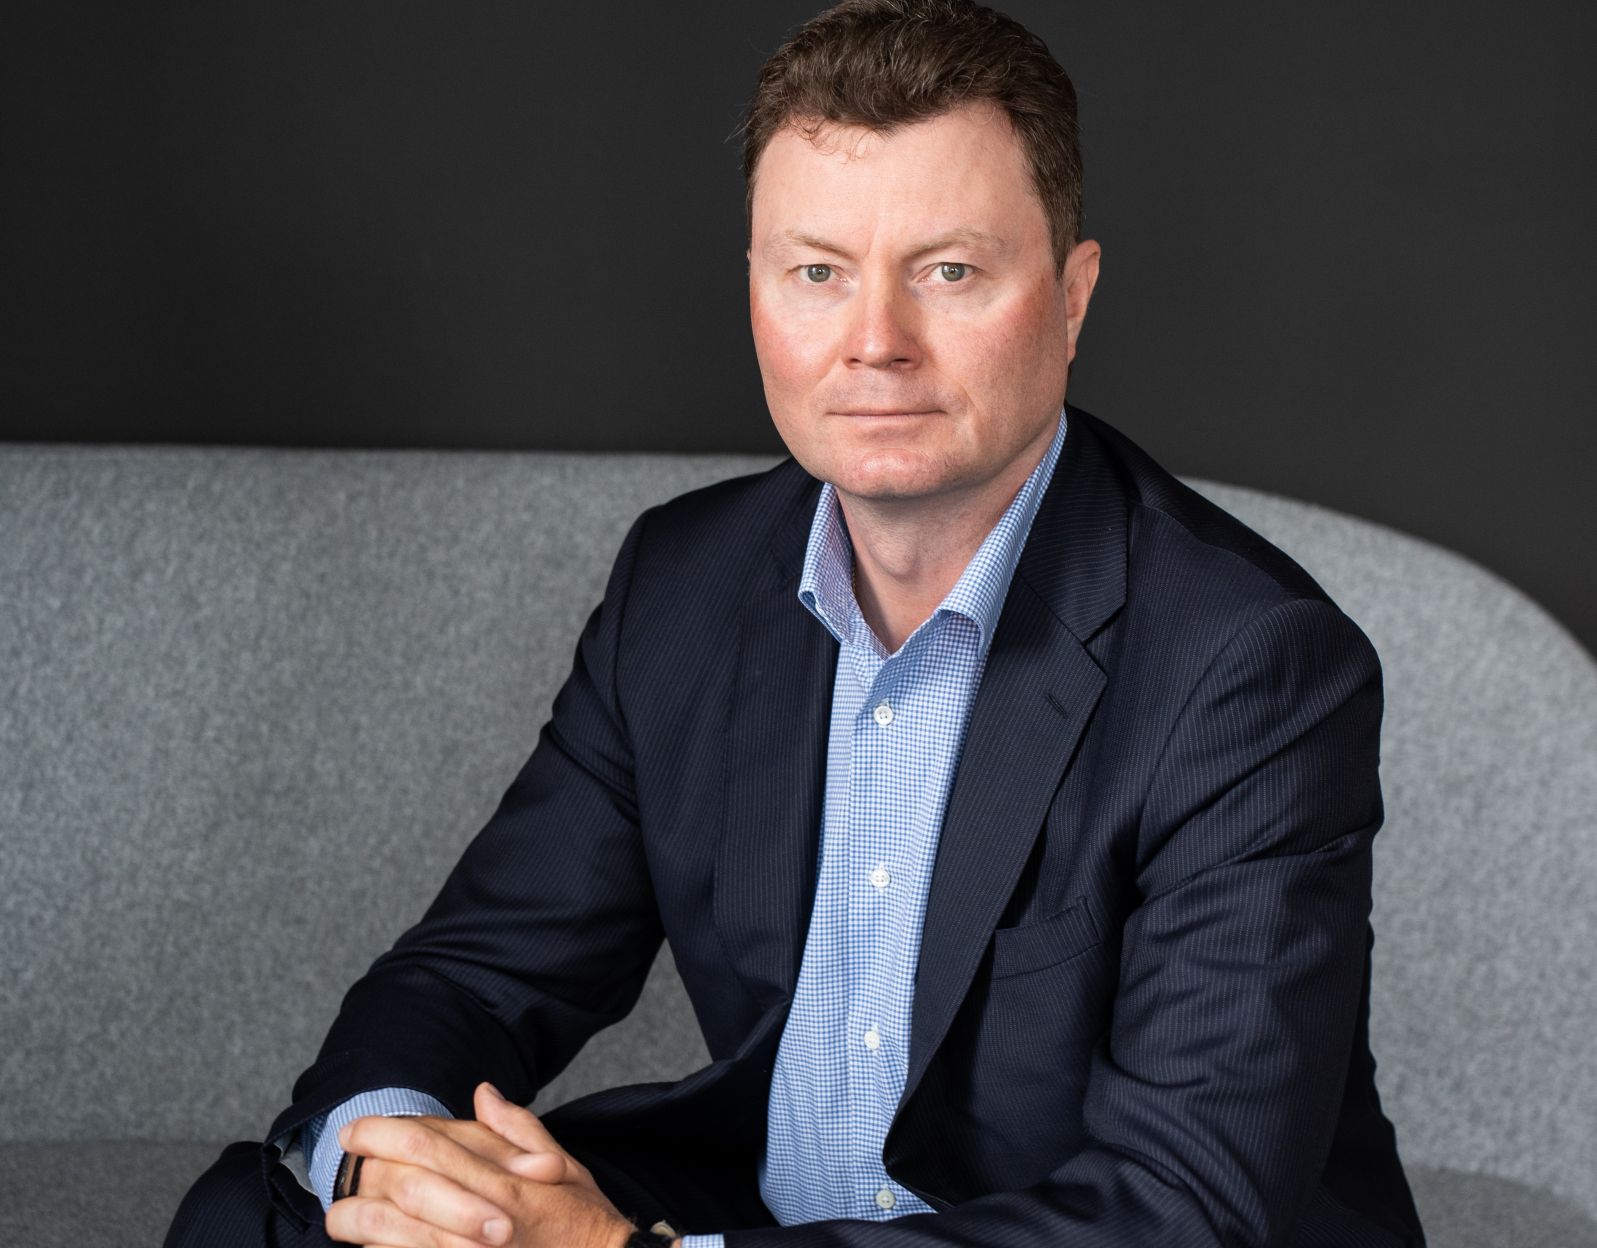
Автор Денис Абрамов. Генеральный директор и основатель TruckMotors, одного из трёх крупнейших оптовых дистрибьюторов грузовых запчастей и комплектующих в России. Возглавляет компанию с момента основания в 2001 году
В 2026 году TruckMotors исполняется 25 лет. С 2001 года компания прошла путь от небольшого регионального игрока до одного из трёх крупнейших оптовых дистрибьюторов грузовых запчастей в России. Всё это время я стоял у руля — как основатель и генеральный директор — и провёл компанию через четыре крупных кризиса: 2008-й, 2014-й, 2020-й и 2022 год. Из каждого мы выходили с более широкой инфраструктурой и большим числом партнёров. Именно поэтому, глядя сейчас на статистику падения продаж грузовиков в первом полугодии 2026 года, я не вижу кризиса. Я вижу разворот, к которому отрасль шла с 2022 года. И этот разворот определит расстановку сил на рынке до 2030-го.
Что говорят цифры первого полугодия
По данным аналитического агентства «Автостат», продажи новых тяжёлых грузовиков (HCV) в России в январе-июне 2026 года снизились на 17,3% к тому же периоду прошлого года — до 18 194 машин. Лёгкий коммерческий сегмент (LCV) просел ещё глубже — минус 19,4%, до 31 668 автомобилей. Производство грузовых автомобилей по итогам пяти месяцев, по оценке Росстата, снизилось примерно на 19%, а в первом квартале падение доходило до 30%. Индекс грузовиков подошёл к отметке 50 — границе между расширением и сжатием рынка. В медиа это подаётся как обвал.
Одновременно с этим — и это принципиально — вторичный рынок грузовых запчастей в России в 2025 году оценили в 8,9 млрд $ («Автостат»). Индекс ставок FTL на бирже ATI.SU в начале 2026 года обновил исторический максимум и с тех пор держится около этих значений. Тарифы перевозчиков в июле 2026 года выросли примерно на 10% год к году. Цены на автомобильное топливо по данным Росстата с начала года прибавили около 11% — и по дизелю, и по бензину. Средние закупочные цены на моторные и трансмиссионные масла для грузовой техники за последние 12 месяцев выросли, по разным оценкам, на 30-50%.
Продажи новой техники падают на 20-30%. Рынок её эксплуатации и обслуживания одновременно с этим растёт. Это не противоречие — это структурный сдвиг, и он определит следующее десятилетие для нашей отрасли.
Почему парк важнее продаж
Совокупный парк грузовых автомобилей в России, по различным оценкам, составляет от 2,6 до 3,7 млн машин. Основа этого парка — европейская «большая семёрка» (VOLVO, MAN, SCANIA, MERCEDES-BENZ, DAF, RENAULT, IVECO) и китайские марки (SHACMAN, SITRAK, FAW, HOWO, FOTON, DONGFENG, JAC). По оценке «Автостат-Инфо», доля китайских грузовиков в российском парке уже превысила 200 тысяч единиц и продолжает быстро расти. Плюс — парк LCV, спецтехника, автобусы, ещё несколько сотен тысяч машин, каждая из которых требует регулярного обслуживания.
Ключевая цифра для понимания рынка на ближайшие пять лет — возраст парка. По оценкам отраслевых аналитиков, более двух третей российского грузового парка старше десяти лет. Средний возраст парка приближается к 11-12 годам. Это не парк «на выброс»: перевозчик, который держит бизнес на амортизированной технике, вкладывается не в новую машину, а в её продолжение жизни. Расходники, ходовая, тормозная система, электрика, кузовщина — именно на этих группах строится сегодня рынок оптовой дистрибуции.
Ключевая ставка на уровне 14-15%, дорогой лизинг и высокая цена импортной техники сделали новую машину недоступной для большинства средних игроков. В этих условиях перевозчик закономерно переходит от модели «купить новое каждые три года» к модели «отремонтировать имеющееся ещё на три года». За четверть века на этом рынке я видел такой переход трижды — и каждый раз он давал долгий рост оптовой дистрибуции запчастей.
Почему запчасти устойчивее машин
У рынка запчастей есть свойство, которое собственник грузового бизнеса начинает ценить именно в такие периоды: он менее волатильный, чем рынок новой техники. Когда перевозчик не может купить новую машину, он делает две вещи — продлевает жизнь имеющейся и меняет структуру своих затрат. Первое приводит к росту счёта за ремонт одной машины год к году. Второе - к более высокой частоте сервисных заходов.
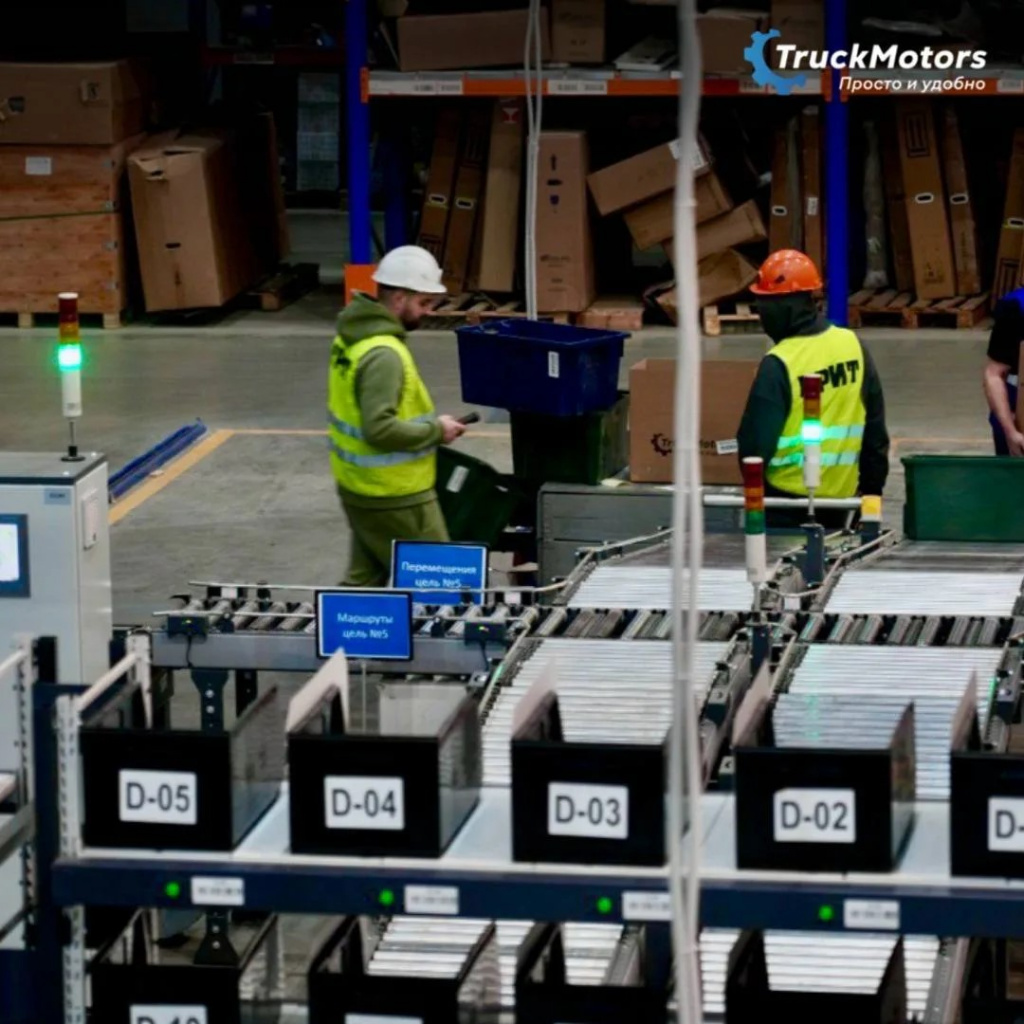
Одновременно работает демография парка. По оценке «Автостата», среднегодовой темп выбывания грузового парка последние пять лет составлял около 5%. Это значит, что даже при нулевых новых продажах спрос на запчасти сокращается не быстрее чем на эту величину. При этом средние затраты на одну оставшуюся машину продолжают расти вместе с её возрастом - и в валюте, и в рублях. Итог арифметики простой: рынок запчастей может расти даже в год, когда продажи грузовиков падают на 20-30%.
Есть и третий фактор — тарифы. Индекс ATI.SU у своих исторических максимумов, дефицит водителей тянет цены на перевозку вверх. Это значит, что у перевозчика есть деньги на ремонт. Рынок не сжимается по спросу, он сжимается только по обновлению парка. Каждая работающая машина зарабатывает больше и потому дольше остаётся в эксплуатации.
Что этот разворот меняет для оптовой дистрибуции
Когда рынок жил от новых поставок, преимущество было у дилера OEM: марка, оригинал, гарантия. Когда рынок начинает жить от парка, преимущество переходит к тому, кто умеет обеспечивать широкий ассортимент неоригинала со стабильной логистикой в тысячи точек. Партнёру в регионе нужна не гарантия завода. Ему нужен фильтр в его городе к утру завтрашнего дня. И он готов платить за эту предсказуемость больше, чем за самую низкую цену.
Именно на такой рынок мы 25 лет строили TruckMotors. 37 складов и филиалов в 46 регионах России. 850+ брендов и 15+ млн товарных позиций в каталоге, из которых более 20% — наши собственные торговые марки SONDER и EBS. Свыше 800 специалистов в закупках, логистике, продажах и клиентском сервисе. Магазины автозапчастей и СТО в структуре наших продаж дают 58% — это дистрибуция для дистрибуции, где партнёр в регионе продаёт конечному клиенту, а мы обеспечиваем ему ассортимент, логистику и экспертизу.
Всё это - результат четверти века, а не решения последнего сезона. И именно эта инфраструктура сейчас становится главным активом.
Три сдвига, которые определят рынок до 2030 года
Первый — старение парка перестаёт быть риском и становится основой планирования. Партнёр, у которого 60-70% выручки идёт от машин старше пяти лет, — это не «пенсионер рынка», это его новая опора. Оптовику, который это осознал, проще: он строит закупку под фактический возрастной профиль парка в конкретном регионе, а не под мечту о премиум-новинках.
Второй сдвиг — структура канала. За розницей растёт цифровой канал: маркетплейс market.tmtr.ru прибавляет двузначные проценты год к году. По моей оценке, к 2028-2030 годам универсальные маркетплейсы заберут до 40% простых артикулов (расходники, фильтры, масла, ремни). Сложная номенклатура — электроника, блоки управления, узлы трансмиссии — уйдёт в специализированные каналы дистрибуции с технической экспертизой. Дистрибьютор, который не строит и то, и другое одновременно, проиграет.
Третий сдвиг — Китай. Доля китайских компонентов в заказах на сервис быстро растёт и по разным оценкам приближается к четверти всех заказов. При этом рынок оригинальных китайских запчастей в России пока узкий. Ни один поставщик сегодня не закрывает потребность партнёра больше чем на 10%. Для сравнения — по европейским грузовикам федеральная дистрибуция закрывает до 50%. Это значит, что следующие 3-5 лет — окно для тех, кто выстроит по-настоящему широкий китайский портфель с локальной сертификацией и предсказуемым качеством аналогов.
Итог
За 25 лет TruckMotors прошёл через четыре кризиса и после каждого выходил сильнее. Секрет не в удаче - секрет в модели, которая опирается не на цикл новых продаж, а на длинную жизнь парка. Именно этот рынок сейчас становится основным. Падение продаж грузовиков в 2026 году — не кризис отрасли. Это её переход из режима «новый парк — новые контракты» в режим «работающий парк — долгий спрос». Такой рынок структурно выгоден оптовой дистрибуции запчастей: у него меньше пиков, но выше базовый уровень и предсказуемее ритм.
Открытый вопрос сегодня не «сколько ещё будет падать продажа новых грузовиков». Открытый вопрос — «кто из дистрибьюторов быстрее перестроит закупки, ассортимент и логистику под новую реальность». Ответ на него определит расстановку сил на рынке 8+ млрд $ к 2030 году. Мы к этому переходу готовились с 2022 года и сегодня работаем именно с той моделью, которая рынку нужна.
Читайте по теме: Денис Абрамов. Второй цикл китайской волны: почему обвал продаж китайских грузовиков в 2026 году — это начало нормального рынка, а не его конц
Денис Абрамов