Западные бренды, российские заводы и +50% к цене: три поворота на рынке грузовых масел
За последние три года средняя цена литра моторного масла для грузового транспорта в нашем ассортименте выросла примерно на 50%. Это не эпизод, а устойчивый тренд, и он меняет не только закупку, но и логику работы всего рынка. В этой колонке я расскажу, что стоит за этой цифрой и как перестраиваются предпочтения клиентов.
Автор Фёдор Мотузко. Коммерческий директор TruckMotors
Что показывает наша статистика
С 2022 по 2026 год средняя цена литра моторного масла в нашем портфеле выросла примерно в полтора раза. Причин несколько, и все они действуют одновременно.
Первое — курс: практически все базовые масла в грузовом сегменте так или иначе привязаны к валютной себестоимости, даже если бренд российский.
Второе —логистика: параллельные каналы поставок европейских брендов удлинились, а вместе с ними выросли транспортные и таможенные издержки.
Третье — качество сырья: клиенты всё чаще выбирают масла категорий CI-4, CJ-4, CK-4, а не бюджетные группы, и это тянет средний чек вверх.
И четвёртое, самое свежее, — это события 2025-2026 годов на Ближнем Востоке. Удары по нефтеперерабатывающим и маслоперерабатывающим мощностям в регионе, форс-мажоры на ключевых заводах, ограничения по проходу через Ормузский пролив — всё это ударило по мировому рынку базовых масел. Особенно чувствительна оказалась группа III — основа современных синтетических масел. По оценкам отраслевых аналитиков, цены на базовые масла группы III в Северной Европе с начала конфликта поднимались почти на 100%, а по отдельным контрактам - и выше. У производителей готовых смазочных материалов начался кризис наличия сырья, и через несколько кварталов это докатилось до российского рынка.
Важный нюанс: рост цены не привёл к падению спроса. Грузовой парк не может отложить замену масла на «когда подешевеет» — техника работает каждый день, и обслуживание идёт по регламенту.
Три сегмента, три разных сценария
Если разложить наш ассортимент по ценовым сегментам, картина получается такая. Премиальные европейские бренды — самый чувствительный к валюте и к сырьевому кризису сегмент. Цена за литр здесь выросла сильнее всего, но и лояльность клиентов остаётся высокой: транспортные компании с крупным парком и жёстким регламентом ТО не готовы экспериментировать.
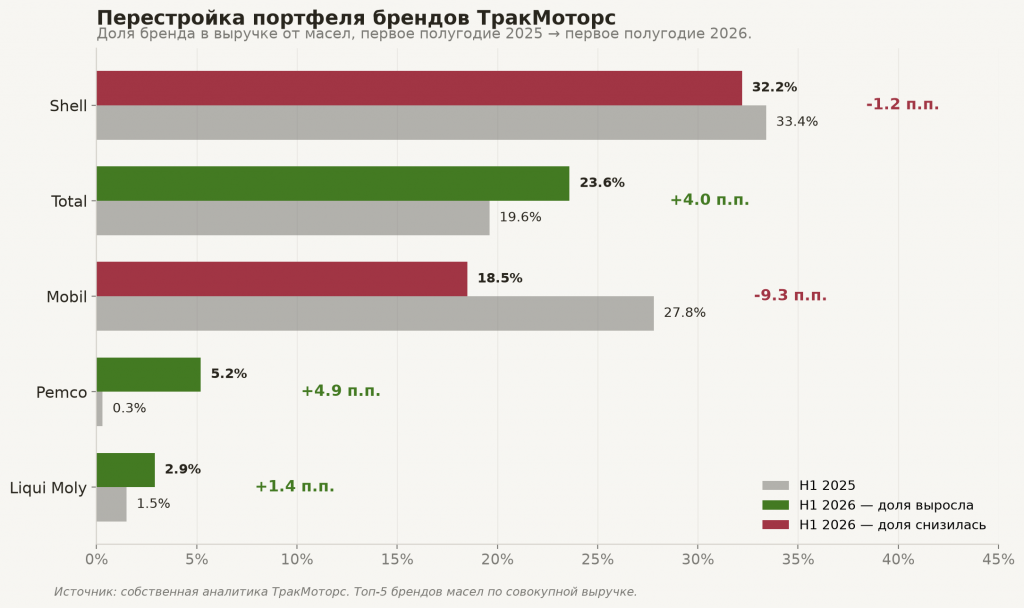
Внутри европейского премиум-сегмента отдельно стоит выделить Total. Компания владеет собственными мощностями по производству базовых масел и меньше остальных именитых европейских брендов зависит от пострадавших ближневосточных цепочек. На фоне дефицита у конкурентов Total сохраняет более стабильные поставки, и у него открываются большие перспективы по захвату доли европейской части рынка. Мы этот тренд видим и активно вкладываемся в развитие Total в своём портфеле.
Средний ценовой сегмент — российские премиум-линейки и качественные азиатские бренды - сегмент-победитель последних трёх лет. Именно сюда мигрировала часть клиентов, для которых цена премиума стала слишком чувствительной, а отказ от качества — недопустимым. Отдельно внутри этого сегмента растёт доля корейских масел, в первую очередь Hyundai Xteer и ZIC. У азиатских производителей открылось окно возможностей: их заводы работают на собственном сырье и меньше пострадали от ближневосточного кризиса. Единственное ограничение - логистика и производственные мощности: азиатский рынок физически не может быстро закрыть европейскую долю потребности. Бюджетный сегмент сохраняет свою долю за счёт нишевых применений и техники, работающей вне гарантии.
Как изменилась карта брендов
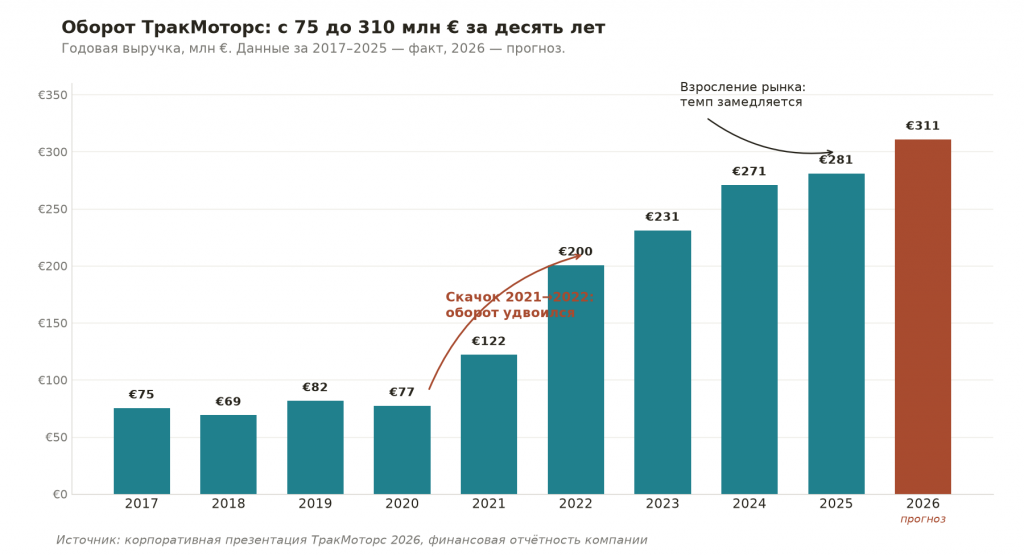
Ещё три года назад западные производители занимали до 70% нашего ассортимента моторных масел для грузового транспорта. Сегодня их доля — около половины. Освободившееся место заняли российские производители, локализованные линейки и азиатские бренды - не за счёт демпинга, а за счёт зрелого качества и стабильных поставок. Это принципиально другой рынок, чем в 2021 году. Клиент перестал ставить знак равенства между «европейское» и «надёжное».
При этом честно скажу: доля отечественных масел в нашей матрице пока небольшая, и на это есть техническая причина. Российские производители работают с базовыми маслами III группы — это максимум, что они умеют выпускать сегодня. А техника, начиная с Евро-4, всё чаще требует базовых масел IV группы (ПАО), и в России их промышленное производство пока не освоено. Есть отдельные решения - вроде базовых масел III+ у Лукойла или продукции ТАНЕКО, но полноценных ПАО-масел на нашем рынке не выпускает никто. Это ограничивает возможность отечественных брендов закрывать потребности современной европейской техники.
К этому добавились ещё две проблемы. На фоне общего дефицита европейского предложения российские производители заметно подняли цены, но клиенты не готовы платить за отечественное масло столько же, сколько раньше платили за европейское, потому что уровень качества пока другой. И вторая проблема — ближневосточный кризис ударил в том числе по сырьевой цепочке для российских заводов: доступность базового полусырья сократилась. Взвешенной, сбалансированной стратегии обеспечения российского рынка смазочными материалами до 2030 года мы у отечественных игроков пока не видим.
Ловушка кризиса: чего не стоит делать клиентам
Отдельно скажу про то, что мы видим у клиентов в последние месяцы. На фоне дефицита крупные покупатели всё чаще пытаются добывать масло самостоятельно, минуя оптовиков. Схемы «прямой добычи» сегодня крайне сложные: непредсказуемые маршруты, риски по документам, риски по качеству, риски по срокам. Мой совет клиентам: в такие схемы лучше не ввязываться. Кажущаяся экономия несоизмерима с тем, какие риски компания на себя берёт - от простоя техники до контрафакта.
С контрафактом, кстати, тоже стало хуже, а не лучше. Введённая маркировка «Честный знак» усложнила работу всей цепочки — от импорта до розлива в рознице, но реальным барьером для контрафакта не стала. При импорте отдельной проверки на подлинность нет: к таможенным документам никаких требований по качеству продукта не предъявляется. Это значит, что теоретически ничто не мешает недобросовестному игроку ввезти контрафактное масло, промаркировать его и вывести на рынок. Итог — цепочка усложнилась, а контрафакта на рынке по-прежнему много.
Что делать оптовику и партнёру
Мой главный вывод из этих трёх лет: рынок масел стал требовать не столько прайса, сколько экспертизы. Клиент задаёт вопросы, на которые пять лет назад ему было всё равно: что за база, какая спецификация OEM, какой пакет присадок, как ведёт себя масло при -35°C. И партнёр, который может на эти вопросы отвечать, выигрывает контракт даже при цене выше средней.
Для нас, как для оптовика, это означает четыре вещи. Мы усиливаем присутствие Total как потенциального лидера европейской продукции. Мы расширяем ассортимент азиатских брендов — в первую очередь корейских. Мы продолжаем развивать отечественного производителя — потому что мы патриоты и потому что без сильного российского сегмента здорового рынка не будет. И мы вкладываемся в обучение партнёров — вебинары, техподдержка, помощь с подбором аналогов, потому что масла — единственная категория, где перерыв в поставках на две недели становится проблемой для транспортной компании, а не просто неудобством.
Статья опубликована в журнале CAR-PR/Service and Parts #5 (август) 2026. При цитировании ссылка на источник обязательна.
Коммерческий директор TruckMotors